

Tóm tắt: Mục đích của nghiên cứu này nhằm đo lường các yếu tố ảnh hưởng đến chất lượng hoạt động kiểm toán nội bộ tại các tập đoàn kinh tế tư nhân trên địa bàn thành phố Hà Nội. Từ dữ liệu khảo sát 178 nhân viên đang làm công việc kiểm toán, kế toán, nghiên cứu sử dụng kỹ thuật phân tích hồi quy đa biến để kiểm định giả thuyết. Kết quả nghiên cứu cho thấy, yếu tố “tính độc lập của kiểm toán nội bộ” có ảnh hưởng lớn nhất, trong khi đó yếu tố “mối quan hệ giữa kiểm toán nội bộ và kiểm toán bên ngoài” có ảnh hưởng thấp nhất đến chất lượng kiểm toán nội bộ tại các tập đoàn kinh tế tư nhân trên địa bàn thành phố Hà Nội. Dựa trên kết quả nghiên cứu, một số hàm ý quản trị được đề xuất để nâng cao chất lượng hoạt động kiểm toán nội bộ tại các tập đoàn kinh tế tư nhân của thành phố Hà Nội trong thời gian tới.
Từ khoá: chất lượng, kiểm toán nội bộ, kinh tế tư nhân
Abstract: The study aims to measure the factors affecting the quality of internal audit activities at private economic groups in Hanoi city. From the survey data of 178 employees working in auditing and accounting, research uses multivariate regression analysis techniques to test hypotheses. The study results showed that the factor “independence of internal audit” has the greatest influence, while the factor “relationship between internal audit and external audit” has the lowest influence on the quality of internal audit at private economic groups in Hanoi city. Based on the research results, some governance implications are proposed to improve the quality of internal audit activities at private economic groups of Hanoi city in the coming time.
Keywords: quality, internal audit, private economy
Đặt vấn đề
Để duy trì quá trình hoạt động kinh doanh của bất cứ doanh nghiệp, tổ chức với quy mô lớn hay nhỏ bất kỳ không thể thiếu hoạt động của bộ phận kiểm toán nội bộ. Do đó, kiểm toán nội bộ có vị trí vô cùng quan trọng trong việc thiết lập và bảo vệ nguyên vẹn các giá trị của doanh nghiệp, tổ chức. Điều đó thể hiện trong các chính sách, quyết sách mà kế toán nội bộ đề xuất với nhà quản trị nhằm phục vụ quản lý hoạt động kinh doanh của doanh nghiệp, tổ chức, trong đó có hoạt động kiểm toán nội bộ đơn vị. Thực tế ở một số quốc gia phát triển trên thế giới đã chứng minh, các công ty có hoạt động kiểm toán nội bộ có chất lượng thì khả năng gian lận được hạn chế, chính vì thế hiệu quả kinh doanh của doanh nghiệp, tổ chức cũng cao hơn những doanh nghiệp, tổ chức có hoạt động kiểm toán nội bộ kém chất lượng. Đặc biệt, những quốc gia có nền kinh tế phát triển thì nhận thức về hoạt động kiểm toán nội bộ có ảnh hưởng rất lớn đến hoạt động kinh doanh của doanh nghiệp, tổ chức.
Tại Việt Nam, nếu như kiểm toán độc lập đã xuất hiện gần hai thập kỷ thì cho đến nay, khái niệm kiểm toán nội bộ vẫn còn xa lạ với nhiều nhà quản lý. Tuy nhiên, yêu cầu hội nhập kinh tế quốc tế, sự phát triển nhanh chóng của thị trường chứng khoán và những vụ bê bối về quản trị ở một số doanh nghiệp lớn gần đây cho thấy sự cần thiết của kiểm toán nội bộ doanh nghiệp. Hơn nữa, những thách thức trong quá trình hội nhập kinh tế càng làm gia tăng rủi ro cho các doanh nghiệp. Trong bối cảnh đó, kiểm toán nội bộ được coi là một trong những công cụ quan trọng để quản lý hiệu quả doanh nghiệp. Vậy làm thế nào để xây dựng bộ phận kiểm toán nội bộ và hoạt động một cách có hiệu quả đó là vấn đề nan giải? Chính vì vậy, việc xác định và đo lường các yếu tố ảnh hưởng đến chất lượng hoạt động của kiểm toán nội bộ tại các tập đoàn kinh tế tư nhân trên địa bàn thành phố Hà Nội có ý nghĩa lý luận và thực tiễn.
Tại Việt Nam, nếu như kiểm toán độc lập đã xuất hiện gần hai thập kỷ thì cho đến nay, khái niệm kiểm toán nội bộ vẫn còn xa lạ với nhiều nhà quản lý. Tuy nhiên, yêu cầu hội nhập kinh tế quốc tế, sự phát triển nhanh chóng của thị trường chứng khoán và những vụ bê bối về quản trị ở một số doanh nghiệp lớn gần đây cho thấy sự cần thiết của kiểm toán nội bộ doanh nghiệp. Hơn nữa, những thách thức trong quá trình hội nhập kinh tế càng làm gia tăng rủi ro cho các doanh nghiệp. Trong bối cảnh đó, kiểm toán nội bộ được coi là một trong những công cụ quan trọng để quản lý hiệu quả doanh nghiệp. Vậy làm thế nào để xây dựng bộ phận kiểm toán nội bộ và hoạt động một cách có hiệu quả đó là vấn đề nan giải? Chính vì vậy, việc xác định và đo lường các yếu tố ảnh hưởng đến chất lượng hoạt động của kiểm toán nội bộ tại các tập đoàn kinh tế tư nhân trên địa bàn thành phố Hà Nội có ý nghĩa lý luận và thực tiễn.
Các lý thuyết nền tảng và mô hình nghiên cứu
Lý thuyết thông tin bất cân xứng (Theory of Asymmetric Information), lý thuyết này do nhóm các nhà khoa học nghiên cứu là George Akerlof, Michael Spence và Joseph Stiglitz đưa ra, có thể nói đây là lý thuyết được dùng để lý giải nhiều vấn đề trong lĩnh vực kinh tế và lý thuyết này đã nhận được giải Nobel kinh tế năm 2001 (Barkley Rosser, 2003). Lý thuyết thông tin bất cân xứng đã được nhiều nhà nghiên cứu sử dụng để giải quyết các vấn đề trong lĩnh vực kinh tế như: Giải thích tính minh bạch của thông tin kế toán trên báo cáo tổng hợp đối với doanh nghiệp niêm yết, thông tin môi trường có ảnh hưởng tới phân tích thông tin kế toán quản trị... Trong nghiên cứu này, tác giả vận dụng lý thuyết thông tin bất cân xứng trong việc tìm ra các nhân tố ảnh hưởng đến chất lượng hoạt động của kiểm toán nội bộ trong đơn vị.
Lý thuyết tăng trưởng nội sinh (Endogenous growth theory), lý thuyết này được phát triển bởi rất nhiều nhà kinh tế, trong đó Arrow (1962), Uzawa (1965) và Sidrauski (1967) là những người đặt nền tảng đầu tiên. Về cơ bản, lý thuyết này cho rằng, tăng trưởng kinh tế chủ yếu là kết quả của việc phát huy các nội lực, chứ không phải là do các nhân tố bên ngoài. Theo đó, lý thuyết này chú trọng việc đầu tư vào các nguồn nhân lực, đổi mới, tri thức, đây là những tác nhân chính giúp tăng trưởng kinh tế.
Lý thuyết phụ thuộc nguồn lực (Resource Dependence Theory), lý giải các cách thức của nguồn lực bên ngoài có chi phối đến hoạt động của một tổ chức. Theo lý thuyết phụ thuộc nguồn lực vào năm 1978, hai nhà khoa học Pfeffer và Salancik (1978) đã đưa ra các luận điểm như: Trong xã hội chủ nhân của các mối quan hệ được tương tác với nhau chính là các tổ chức. Sự phụ thuộc lẫn nhau diễn ra trong môi trường hoạt động không ổn định dẫn đến những rủi ro trong việc duy trì sự tồn tại hay đạt được thành công liên tục của tổ chức.
Lý thuyết hệ thống, một trong những nhà khoa học có công sáng lập là L.V. Bertalanffy, L.V(1968) người Áo, ông cho rằng “Mọi tổ chức hữu cơ đều là những hệ thống được tạo nên từ các hệ thống lớn hơn”. Theo Đỗ Tiến Vượng (2014) với công trình nghiên cứu cụ thể về lý thuyết hệ thống và vận dụng vào việc tổ chức hệ thống thư viện cho khối trường đại học kỹ thuật. Theo ông hệ thống có rất nhiều đặc trưng, tuy nhiên việc xem xét đặc trưng nào là tùy thuộc vào mục đích nghiên cứu. Trong đó có đặc trưng về tính nhất thể, thể hiện trên hai khía cạnh: Sự thống nhất của các yếu tố cấu thành nên hệ thống và mối quan hệ giữa các yếu tố trong hệ thống. Đặc trưng thứ hai là tính phức tạp bởi vì trong hệ thống bao gồm những mục tiêu, lợi ích và cách thức hoạt động của từng phần tử là không giống nhau. Đặc trưng thứ ba là tính hướng đích thể hiện các yếu tố trong hệ thống muốn tồn tại được thì phải đạt được mục tiêu chung để cùng phát triển.
Xuất phát từ các lý thuyết trên kết hợp với các nghiên cứu của Baharud-din và cộng sự (2014), Alzeban và cộng sự (2013, 2014), Hailemariam (2014), George và cộng sự (2015), Salehi và Shirazi (2016) và quá trình khảo sát thực tế, phỏng vấn một số chuyên gia trong lĩnh vực kế toán để xác định các yếu tố ảnh hưởng đến chất lượng hoạt động kiểm toán nội bộ, từ đó, mô hình và giả thuyết nghiên cứu được đề xuất như sau:
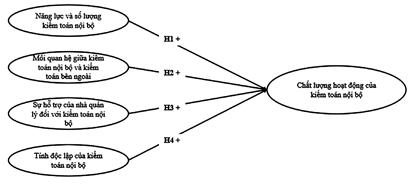
Hình 1: Mô hình nghiên cứu đề xuất
Nguồn: Nhóm tác giả đề xuất
Bảng 1: Các giả thuyết nghiên cứu được đề xuất
| Giả thuyết | Nội dung |
|
H1 | Năng lực và số lượng kiểm toán nội bộ có ảnh hưởng tích cực đến chất lượng hoạt động của kiểm toán nội bộ |
|
H2 | Mối quan hệ giữa kiểm toán nội bộ và kiểm toán bên ngoài có ảnh hưởng tích cực đến chất lượng hoạt động của kiểm toán nội bộ |
|
H3 | Sự hỗ trợ của nhà quản lý đối với kiểm toán nội bộ có ảnh hưởng tích cực đến chất lượng hoạt động của kiểm toán nội bộ |
|
H4 | Tính độc lập của kiểm toán nội bộ có ảnh hưởng tích cực đến chất lượng hoạt động của kiểm toán nội bộ |
Nguồn: Nhóm tác giả đề xuất
Mô hình nghiên cứu được xác định dưới dạng phương trình:
CLHĐ = β0 + β1*NL + β2*MQH + β3*SHT + β4*TĐL
Trong đó:
CLHĐ (biến phụ thuộc): Chất lượng hoạt động của kiểm toán nội bộ
Các biến độc lập bao gồm (Xi): Năng lực và số lượng kiểm toán nội bộ (NL); Mối quan hệ giữa kiểm toán nội bộ và kiểm toán bên ngoài (MQH); Sự hỗ trợ của nhà quản lý đối với kiểm toán nội bộ (SHT); Tính độc lập của kiểm toán nội bộ (TĐL)
βk: Hệ số hồi quy (k = 0, 1, 2, 3, 4).
Phương pháp nghiên cứu
Thang đo được thiết kế đồng thời trong quá trình lược khảo những tài liệu nước ngoài có liên quan đến chủ đề nghiên cứu kết hợp với các cuộc phỏng vấn với một số chuyên gia trong lĩnh vực kế toán trước đó. Thang đo bao gồm 4 yếu tố độc lập và 1 yếu tố phụ thuộc tương ứng với 22 biến quan sát. Thang đo được đo lường bằng thang đo khoảng Likert 5 mức độ (1 - Rất không đồng ý đến 5 - Rất đồng ý). Số phiếu phát ra tuân thủ theo quy tắc chọn cỡ mẫu tốt nhất khi thực hiện phân tích nhân tố khám phá EFA (Hair và cộng sự, 2010). Phiếu khảo sát được tích hợp trên link Google Doc và được gửi đến các nhân viên đang làm công việc kiểm toán, kế toán tại các Tập đoàn kinh doanh trên địa bàn TP. Hà Nội thông qua email, ứng dụng trò chuyện online. Nghiên cứu sử dụng phương pháp chọn mẫu phi xác suất thuận tiện để dễ dàng tiếp cận được đối tượng khảo sát và thu thập đủ số mẫu cần thiết. Kết quả sau quá trình sàng lọc và loại các phiếu khảo sát không hợp lệ đã thu về được 178 phiếu hợp lệ. Nghiên cứu sử dụng phần mềm SPSS 26 để kiểm định các giả thuyết và mô hình nghiên cứu.
Kết quả nghiên cứu
Bảng 2: Kết quả phân tích hệ số Cronbach’s Alpha, hệ số tải nhân tố EFA
| Các yếu tố | Số lượng biến quan sát | Cronbach’s Al- pha | Tương quan biến tổng nhỏ nhất | Tải nhân tố nhỏ nhất | Eigenvalue |
| NL | 5 | 0,793 | 0,427 | 0,727 | 5,328 |
| MQH | 4 | 0,808 | 0,418 | 0,733 | 2,614 |
| SHT | 4 | 0,819 | 0,421 | 0,719 | 1,855 |
| TĐL | 5 | 0,789 | 0,414 | 0,722 | 1,272 |
| Hệ số KMO = 0,688 | |||||
|
Kiểm định Bartlett’s | Giá trị Chi bình phương xấp xỉ | 1152,316 | |||
| df | 619 | ||||
| Sig. | 0,000 | ||||
| Tổng phương sai trích | 68,826% | ||||
| CLHĐ | 4 | 0,822 | 0,432 | 0,738 | 2,257 |
| Hệ số KMO = 0,714 | |||||
|
Kiểm định Bartlett’s | Giá trị Chi bình phương xấp xỉ | 315,254 | |||
| df | 4 | ||||
| Sig. | 0,000 | ||||
| Tổng phương sai trích | 70,532% | ||||
Nguồn: Phân tích của nhóm tác giả
Kết quả bảng 2 cho thấy, các yếu tố độc lập có hệ số Cronbach’s Alpha tổng lớn hơn hệ số Cronbach’s Alpha khi loại biến và đều lớn hơn 0,7; hệ số tương quan biến tổng lớn hơn 0,4 đã cho thấy thang đo đạt giá trị hội tụ và giá trị phân biệt. Tiến hành phân tích nhân tố khám phá EFA các yếu tố độc lập cho thấy hệ số tải nhân tố đều lớn hơn 0,7 nên chất lượng biến quan sát tốt, vì vậy không có biến quan sát nào bị loại và các biến quan sát được phân bổ đúng với dự kiến ban đầu. Hệ số KMO lớn hơn 0,6; giá trị Sig. của kiểm định Bartlett’s bằng 0,000; giá trị Eigenvalue lớn hơn 1 tại yếu tố thứ 4 với tổng phương sai trích đạt 68,826%, tức là 4 yếu tố độc lập giải thích được 68,826% sự biến thiên dữ liệu của các biến quan sát trong quá trình phân tích. Các kết quả này đã khẳng định sự phù hợp của thang đo các yếu tố độc lập khi thực hiện phân tích nhân tố khám phá EFA (Hair và cộng sự, 2010). Ngoài ra, yếu tố phụ thuộc có các hệ số Croanbach’s Alpha, hệ số tương quan biến tổng, hệ số tải nhân tố, hệ số KMO, hệ số Sig. của kiểm định Bartlett’s, hệ số Eigenvalue và hệ số tổng phương sai trích đều thoả mãn các yêu cầu đặt ra của Hair và cộng sự (2010).
Bảng 3: Kết quả phân tích tương quan Pearson
| CLHĐ | NL | MQH | SHL | TĐL | |
| CLHĐ | 1 | 0,721** | 0,708** | 0,735** | 0,729** |
| NL | 0,721** | 1 | 0,132ns | 0,193* | 0,217ns |
| MQH | 0,708** | 0,132ns | 1 | 0,086** | 0,155* |
| SHT | 0,735** | 0,193* | 0,086** | 1 | 0,252** |
| TĐL | 0,729** | 0,217ns | 0,155* | 0,252** | 1 |
|
**.* Tương quan ở mức ý nghĩa thống kê nhỏ hơn 0,01, 0,05, ns Tương quan không có ý nghĩa thống kê | |||||
Nguồn: Phân tích của nhóm tác giả
Kết quả bảng 3 cho thấy mức độ tương quan giữa các yếu tố độc lập với yếu tố phụ thuộc tương đối cao với các hệ số đều lớn hơn 0,7 với mức ý nghĩa thống kê nhỏ hơn 0,01 và các yếu tố độc lập chưa có nghi ngờ về hiện tượng đa cộng tuyến (Hair và cộng sự, 2010). Thang đo hoàn toàn phù hợp để thực hiện phân tích hồi quy tuyến tính đa biến.
Bảng 4: Kết quả phân tích hồi quy tuyến tính đa biến
|
Mô hình | Hệ số hồi quy chưa chuẩn hoá | Hệ số hồi quy chuẩn hoá |
t |
Sig. | Thống kê đa cộng tuyến | ||
|
Beta | Độ lệch chuẩn | Beta chuẩn hoá | Dung sai điều chỉnh | VIF | |||
|
1 | Hằng số | 3,247 | 0,143 | 5,874 | 0,147 | |||
| NL | 0,314 | 0,021 | 0,357 | 4,566 | 0,000 | 0,882 | 1,576 | |
| MQH | 0,342 | 0,022 | 0,326 | 3,319 | 0,000 | 0,856 | 1,239 | |
| SHT | 0,321 | 0,024 | 0,344 | 3,683 | 0,000 | 0,817 | 1,284 | |
| TĐL | 0,334 | 0,025 | 0,372 | 2,884 | 0,000 | 0,838 | 1,935 | |
|
Giá trị F = 124,316; Sig. = 0,000 R2 = 0,758; R2 hiệu chỉnh = 0,737; Durbin-Watson = 1,963 a. Biến phụ thuộc: CLHĐ | ||||||||
Nguồn: Phân tích của nhóm tác giả
Theo kết quả bảng 4, hệ số R2 hiệu chỉnh đạt 0,737 đã cho thấy mô hình có mức độ phù hợp cao hay các yếu tố độc lập ảnh hưởng đến yếu tố phụ thuộc đạt 73,7%, còn lại là 26,3% là sai số hoặc các yếu tố khác nằm ngoài mô hình. Hệ số Durbin - Watson lớn hơn 1,9 đã cho thấy mô hình không vi phạm giả định tự tương quan chuỗi bậc nhất. Hệ số Sig. của kiểm định F đều nhỏ hơn 0,001 đã chỉ ra mô hình hồi quy tổng thể phù hợp với mọi cấu trúc được kiểm tra. Hệ số VIF lớn hơn 1 và nhỏ hơn 2 đã chắc chắn mô hình không có hiện tượng đa cộng tuyến và hệ số Sig. của kiểm định t khẳng định mối tương quan giữa yếu tố độc lập với phụ thuộc đạt mức ý nghĩa thống kê 99%. Tóm lại, các giả thuyết H1, H2, H3, H4 đều được chấp nhận và phương trình hồi quy được viết lại như sau:
CLHĐ = β0 + 0,372*TĐL + 0,357*NL + 0,344*SHT + 0,326*MQH
Trong đó, yếu tố Tính độc lập của kiểm toán nội bộ có ảnh hưởng lớn nhất, tiếp theo là các yếu tố như Năng lực và số lượng kiểm toán nội bộ, Sự hỗ trợ của nhà quản lý đối với kiểm toán nội bộ, cuối cùng là yếu tố Mối quan hệ giữa kiểm toán nội bộ và kiểm toán bên ngoài đều có ảnh hưởng trực tiếp đến chất lượng hoạt động của kiểm toán nội bộ tại các tập đoàn kinh tế tư nhân trên địa bàn TP. Hà Nội. Kết quả nghiên cứu này tương đồng với các nghiên cứu trước đây của Baharud-din và cộng sự (2013), Alzeban và cộng sự (2013, 2014), Hailemariam (2014), George và cộng sự (2015), Salehi (2016). Tuy nhiên có sự khác biệt về thời gian, mức độ ảnh hưởng của các yếu tố, đối tượng và bối cảnh nghiên cứu, đặc biệt nghiên cứu vẫn chưa xem xét thêm một số yếu tố ảnh hưởng ngoài mô hình nghiên cứu đề xuất, cỡ mẫu khảo sát nhỏ chỉ chỉ tập trung vào một đối tượng và địa phương duy nhất nên chưa đem lại tính đại diện nên cần mở rộng trong các nghiên cứu tiếp theo.
Hàm ý quản trị
Thứ nhất, trong điều kiện hội nhập toàn cầu cũng như cuộc cách mạng công nghiệp 4.0 đòi hỏi các quốc gia cần xây dựng cho mình hệ thống báo cáo kiểm toán đạt chất lượng để phục vụ yêu cầu quản lý của nhà nước cũng như xu thế hội nhập ngày nay. Các tập đoàn cần quan tâm đến chất lượng báo cáo kiểm toán nội bộ đảm bảo tuân thủ các qui định về đạo đức nghề nghiệp kế toán kiểm toán của Việt Nam cũng như các chuẩn mực quốc tế. Để chất lượng hoạt động kiểm toán nội bộ đạt hiệu quả, nghiên cứu này đề xuất việc lập báo cáo kết quả hoạt động kiểm toán nội bộ cần phải tuân thủ các qui định riêng của Việt Nam và phù hợp với thông lệ chung của thế giới. Những đơn vị không thực hiện nghiêm túc các hoạt động kiểm toán nội bộ sẽ bị xử lý nghiêm theo Nghị định số 41/2018/NĐ-CP ngày 12/3/2018 của Chính phủ về “quy định về xử phạt vi phạm hành chính lĩnh vực kế toán, kiểm toán độc lập ở Việt Nam”.
Thứ hai, nhằm nâng cao hoạt động kiểm toán nội tại các tập đoàn có chất lượng cao thì bộ phận kiểm toán nội bộ phải độc lập với các hoạt động điều hành hàng ngày của tập đoàn, độc lập với các hoạt động kế toán của tập đoàn. Các thành viên trong bộ phận kiểm toán nội bộ được độc lập trình bày quan điểm của mình dựa kết kết quả hoạt động mà không bị ảnh hưởng bởi bất kỳ hoạt động nào của bộ phận kế toán hay bộ phận khác trong đơn vị.
Thứ ba, các tập đoàn cần thêm nhiều chính sách quan tâm hơn nữa phục vụ hoạt động liên quan đến kiểm toán nội bộ tại tập đoàn như: Cử cán bộ kiểm toán viên tham gia học các lớp tập huấn trong và ngoài nước (tham gia các lớp học bồi dưỡng chuyên sâu để cấp chứng chỉ hành nghề do VACPA tổ chức hay ACA, ACCA, CPA…), tăng cường mối quan hệ với các kiểm toán viên ở các đơn vị khác trong và ngoài nước. Thêm vào đó là các tập đoàn cần phân bổ khoản tiền phù hợp cho hoạt động kiểm toán nội bộ (chi phí kiểm toán) nhằm động viên khuyến khích các kiểm toán viên làm việc và phát huy khả năng độc lập của các kiểm toán viên nội bộ khi thực hiện nhiệm vụ của mình đạt hiệu quả tốt nhất.
Thứ tư, Nhà nước cần quan tâm hơn nữa đến hoạt động kiểm toán nội bộ mặc dù gần đây Chính phủ đã ban hành Nghị định số 05/2019/NĐ-CP ngày 22/01/2019 với nhiều nội dung liên quan đến kiểm soát, kế toán, kiểm toán, trong đó có điều chỉnh và qui định một số điểm mới liên quan đến hoạt động kiểm toán nội bộ. Tuy nhiên, Nhà nước cần ban hành các thông tư hướng dẫn cụ thể hơn nữa bởi hoạt động này vẫn còn khá mới mẻ đối với các tập đoàn tại Việt Nam./.
Tài liệu tham khảo
- Alzeban, A., & Gwilliam, D. (2014). Factors affecting the internal audit effectiveness: A survey of the Saudi public sector. Journal of International Accounting, Auditing and Taxation, 23(2), 74-86.
- Alzeban, A., & Sawan, N. (2013). The role of internal audit function in the public sector context in Saudi Arabia.
African Journal of Business Management, 7(6), 443-454.
- Baharud-din, Z., Shokiyah, A., & Ibrahim, M. S. (2014). Factors That Contribute to the Effectiveness of Internal Audit in Public Sector. International Proceedings of Economics Development and Research, 70, 126-132.
- George, D., Theofanis, K., & Konstantinos, A. (2015). Factors associated with internal audit effectiveness: Evidence from Greece. Journal of Accounting and Taxation, 7(7), 113-122.
- Hailemariam, S. (2014). Determinants of Internal Audit Effectiveness in the Public Sector, Case Study in Selected Ethio- pian Public Sector Offices. Doctoral Dissertation, Jimma University,
- Salehi, M., & Shirazi, M. (2016). Audit Committee Impact on the Quality of Financial Reporting and Disclosure. Man- agement Research Review, 39(12), 1639-1662.


 1000