

Tóm tắt. Nghiên cứu này được thực hiện góp phần làm rõ yếu tố tác động đến quyết định sử dụng thẻ tín dụng nội địa được các ngân hàng thương mại Việt Nam phát hành. Trên cơ sở số liệu thu thập được thông qua khảo sát 216 khách hàng cá nhân về quyết định sử dụng thẻ tín dụng nội địa, bằng mô hình hồi quy Binary Logistic đã cho thấy các yếu tố: Bảo mật (SECU), tính thuận tiện (CON) có ảnh hưởng tích cực, chi phí (COST) có tác động nghịch chiều đến quyết định lựa chọn sử dụng thẻ tín dụng nội địa của khách hàng cá nhân. Những phát hiện này góp phần mang lại lợi ích cho các ngân hàng thương mại trong việc tiếp thị, tạo dựng lòng tin cho người tiêu dùng và thúc đẩy sử dụng thẻ tín dụng nội địa trong tương lai.
Từ khóa: Yếu tố ảnh hưởng, Quyết định sử dụng, Thẻ tín dụng nội địa
Abstract: This research was conducted to clarify the factors affecting the decision to use domestic credit cards issued by Vietnamese commercial banks. Based on data collected through a survey of 216 individual customers on the decision to use domestic credit cards, using the Binary Logistic regression model, it was shown that the factors: Security (SECU), Convenience (CON) have a positive impact, Cost (COST) has a negative impact on the decision to choose to use domestic credit cards of individual customers. These findings contribute to the benefits of commercial banks in marketing, building consumer trust and promoting the use of domestic credit cards in the future.
Keywords: Influencing factors, Decision to use, Domestic credit cards
Giới thiệu
Trên thế giới, thẻ tín dụng không chỉ là công cụ thanh toán tiện lợi mà còn là phương tiện quản lý tài chính cá nhân hiệu quả, đáp ứng nhu cầu tiêu dùng và gia tăng chất lượng cuộc sống của người dân, kích thích nền kinh tế phát triển. Bên cạnh đó, thẻ tín dụng còn đóng vai trò quan trọng trong việc thúc đẩy sự phát triển của ngành ngân hàng, tăng cường khả năng cạnh tranh, mở rộng thị trường.
Tại Việt Nam, thị trường thẻ ngân hàng được hình thành từ những năm 90 của thế kỷ trước, tuy nhiên, phải sang năm 2002, sau sự kiện triển khai hệ thống giao dịch ATM dựa trên nền tảng kết nối trực tuyến toàn hệ thống và thẻ ghi nợ nội địa thì thị trường thẻ mới có những bước phát triển vượt bậc. Thẻ tín dụng nội địa được phát hành bởi các ngân hàng tại Việt Nam, cho phép người dùng “chi tiêu trước - trả tiền sau” thông qua việc thực hiện giao dịch thanh toán và rút tiền mặt với phạm vi sử dụng trong nước.
Đến hết quý I/2024, có 15 tổ chức phát hành thẻ đã phát hành thẻ tín dụng nội địa với tốc độ tăng 18,37% so với cùng kỳ năm 2023, đạt mức trên 904,7 nghìn thẻ với 1,3 triệu giao dịch có tổng giá trị đạt 10 nghìn tỷ đồng và đặc biệt cao hơn mức tăng tương ứng của thẻ tín dụng quốc tế (Minh Đức, 2024). Thẻ tín dụng nội địa được đánh giá là sản phẩm tiện ích, an toàn bảo mật, hiệu quả chi phí nhắm đến phân khúc khách hàng thu nhập trung bình khá, góp phần phổ cập tài chính và hạn chế tín dụng đen (Ngân hàng Nhà nước Việt Nam, 2024). Với cơ cấu dân số trẻ, thu nhập người dân ngày càng tăng, xu hướng thương mại điện tử, hoạt động kinh tế số ngày càng thịnh hành thì thị trường thẻ tín dụng nội địa còn nhiều tiềm năng phát triển. Tuy nhiên, số lượng thẻ nội địa chiếm chưa đến 1% tổng dân số Việt Nam và nhỏ hơn rất nhiều số lượng thẻ quốc tế đang lưu hành, đồng thời trước những tác động tiêu cực từ việc giả mạo thông tin, số lượng điểm chấp nhận thanh toán còn hạn chế, các thủ tục cấp thẻ còn rườm rà đã làm cho sản phẩm này chưa phát huy được tiềm năng và lợi thế. Vì thế, nghiên cứu này thực hiện nhằm phân tích, đánh giá những yếu tố ảnh hưởng đến quyết định lựa chọn sử dụng thẻ tín dụng nội địa, từ đó đưa ra các hàm ý chính sách phù hợp cho các ngân hàng thương mại Việt Nam.
Tổng quan lý thuyết và phương pháp nghiên cứu
Tổng quan lý thuyết
Thẻ tín dụng là phương tiện thanh toán phổ biến, là nhu cầu thiết yếu của người dân và vì thế số lượng thẻ tín dụng được chấp thuận đã tăng lên nhanh chóng. Tại Mỹ, thẻ tín dụng được xác định là công cụ phi tiền mặt phổ biến thứ hai và việc sử dụng thẻ tín dụng đã trở thành một cách hiệu quả để mở rộng sức mua (Braunsberger và cộng sự, 2004). Chính vì thế, thẻ tín dụng đã nhận được nhiều sự chú ý từ các nhà nghiên cứu, các ngân hàng và các nhà hoạch định chính sách. Sook Yee Choo (2005) trong nghiên cứu của mình về thẻ tín dụng đã đề cập rằng có ba yếu tố ảnh hưởng đến ngành công nghiệp thẻ tín dụng. Thứ nhất, đây là phương tiện chính cho các chủ ngân hàng vì chi phí hoạt động khá thấp. Thứ hai, hầu hết các thị trường thẻ tín dụng ở các nước đang phát triển vẫn chưa bão hòa. Thứ ba, nó có thể tạo ra sự hỗn loạn kinh tế nếu thiếu sự giám sát hiệu quả. Thẻ tín dụng cũng là một công cụ hiệu quả để xây dựng tín dụng, đối với người dùng có trách nhiệm, có thể cung cấp quyền truy cập nhiều hơn vào lãi suất ưu đãi cho các khoản vay trả góp được sử dụng để mua các tài sản lớn như nhà cửa, ô tô... Những lợi ích này, cùng với khả năng nhận được phần thưởng có giá trị từ các công ty thẻ tín dụng, khiến thẻ tín dụng trở thành một công cụ tiêu dùng có giá trị (Scholnick và cộng sự, 2008).
Có một số yếu tố được tìm thấy có ảnh hưởng đến quyết định sử dụng thẻ tín dụng như: Việc tăng cường tiếp cận tín dụng đã được tìm thấy có liên quan tích cực đến mức độ vay thẻ tín dụng cao hơn (Canner & Cyrnak, 1986; Kim & DeVaney, 2001; Kinsey, 1981). Sở thích về thời gian và thói quen vay nợ của người tiêu dùng cũng là một yếu tố tác động lên mối quan hệ giữa việc tiếp cận và vay nợ thẻ tín dụng. Những cá nhân có sở thích mạnh mẽ hơn đối với tiêu dùng hiện tại đã được tìm thấy có nhiều khả năng luôn duy trì dư nợ trên thẻ tín dụng hơn (Godwin, 1998). Hơn nữa, một khi các cá nhân có thói quen mang theo số dư, khả năng tiếp tục mang theo số dư đã được tìm thấy sẽ tăng lên (Kim & DeVaney, 2001).
Akin và cộng sự (2009) đã tiến hành khảo sát toàn quốc về sử dụng thẻ tín dụng với 2.227 quan sát, thông qua mô hình Probit đã cho thấy các yếu tố quyết định sự hài lòng của người tiêu dùng được chia thành bốn nhóm: Đặc điểm của người tiêu dùng, đặc điểm của thẻ tín dụng, hiểu biết về tài chính và nhu cầu sử dụng thẻ tín dụng. Bên cạnh đó, nghiên cứu cũng cho thấy vấn đề liên quan đến quyết định không chỉ xuất phát từ các ngân hàng mà còn liên quan đến chủ thẻ. Một nghiên cứu khác của Akin và cộng sự (2012) cho thấy hiểu biết về tài chính (được đo lường bằng hiểu biết về lãi suất, phí thường niên) là yếu tố quyết định đến sự hài lòng của người tiêu dùng khi sử dụng thẻ tín dụng. Akin và cộng sự (2012) nghiên cứu trên 2.576 người dùng thẻ tín dụng tại Thổ Nhĩ Kỳ cho thấy, khi người tiêu dùng hiểu biết hơn về tài chính thì họ sẽ có những hành động chi tiêu hợp lý hơn và do đó, họ ít gặp phải các vấn đề liên quan đến nợ thẻ tín dụng hơn.
Bên cạnh đó, những người mua sắm không cần thiết ít hài lòng hơn với thẻ của họ, điều này cho thấy việc sử dụng thẻ tín dụng hợp lý sẽ dẫn đến sự hài lòng hơn. Nguyễn Thị Ngọc Hiền và cộng sự (2022) đã kết hợp phương pháp định lượng và định tính trên 150 mẫu khảo sát thu thập từ những khách hàng đã và đang từng sử dụng dịch vụ thẻ tín dụng tại ngân hàng, kết quả từ mô hình hồi quy đã dự đoán được 60,3% quyết định sử dụng thẻ tín dụng và yếu tố có ảnh hưởng lớn nhất đến quyết định này chính là thái độ đối với hành vi sử dụng thẻ, trong đó, cảm xúc và nhận thức cá nhân của khách hàng về thẻ tín dụng có vai trò rất quan trọng.
Phương pháp nghiên cứu
- Thống kê mô tả: Mô tả những đặc tính cơ bản của dữ liệu thu thập được từ nghiên cứu thực nghiệm qua các cách thức khác nhau, cung cấp những tóm tắt đơn giản về mẫu và các thước đo nhằm tạo ra nền tảng của mọi phân tích định lượng về số liệu.
- Nghiên cứu sơ bộ được thực hiện bằng cách gửi các phiếu khảo sát thử đến đáp viên và thực hiện điều chỉnh bảng hỏi cho phù hợp với thực tế nghiên cứu. Nghiên cứu định lượng được thực hiện trên dữ liệu thu thập thông qua khảo sát khách hàng đang sử dụng thẻ tín dụng nội địa tại các ngân hàng thương mại trên địa bàn tỉnh Vĩnh Long. Để đảm bảo số lượng mẫu cần thiết và tuân thủ theo các nguyên tắc thống kê, nghiên cứu đã thực hiện khảo sát đối với 270 khách hàng đang sử dụng thẻ tín dụng nội địa.
Kết quả thu về 216 phiếu hợp lệ với đầy đủ thông tin sử dụng để phân tích. Nghiên cứu tiến hành:
+ Kiểm định độ tin cậy thang đo Cronbach’s Alpha: Kiểm định độ tin cậy của thang đo chính là việc đánh giá sự tương quan giữa các biến được sử dụng để đo lường một khái niệm nghiên cứu nhằm xác định mối quan hệ giữa các biến.
+ Phân tích nhân tố khám phá (Exploratory Factor Analysis - EFA): Phân tích nhân tố khám phá EFA được thực hiện để tìm kiếm sự liên kết giữa các biến quan sát sử dụng trong việc đo lường, các nhân tố tiềm ẩn (Kaiser, 1960; Fabrigar và cộng sự, 1999). Trên cơ sở đó, các biến quan sát có mức tương quan cao được đưa vào cùng một nhân tố, tương ứng với khái niệm trong mô hình nghiên cứu đề xuất.
Bảng 1: Đặc điểm của mẫu nghiên cứu
| Đặc điểm | Tuỳ chọn | Tần số | Tỷ lệ (%) |
| Giới tính (MALE) | Nam | 62 | 28,7 |
| Nữ | 154 | 71,3 | |
| Trình độ học vấn (EDU) | THPT | 83 | 38,43 |
| Cao đẳng, Đại học | 82 | 37,96 | |
| Sau đại học | 51 | 23,61 | |
| Nghề nghiệp (JOB) | Viên chức | 69 | 31,94 |
| Kinh doanh | 93 | 43,06 | |
| Sinh viên, cán bộ hưu trí và khác | 54 | 25,00 | |
|
Độ tuổi (AGE) | Dưới 21 tuổi | 14 | 6,48 |
| Từ 22 - 30 tuổi | 34 | 15,74 | |
| Từ 31 -40 tuổi | 66 | 30,56 | |
| Từ 41 - 55 tuổi | 71 | 32,87 | |
| Trên 55 tuổi | 31 | 14,35 | |
|
Thu nhập (INCOME) | Dưới 9 triệu VND | 79 | 35,57 |
| Từ 10 - 15 triệu VND | 80 | 37,01 | |
| Từ 16 - 30 triệu VND | 43 | 19,91 | |
| Trên 31 triệu VND | 14 | 6,48 |
Nguồn: Kết quả xử lý dữ liệu của nhóm tác giả, (2024)
Bảng 2: Kết quả phân tích EFA
| Vari- able | Component | ||||
| Factor 1 | Factor 2 | Factor 3 | Factor 4 | Factor 5 | |
| PUR1 | 0.8709 | ||||
| PUR2 | 0.8529 | ||||
| PUR3 | 0.8894 | ||||
| PUR4 | 0.9169 | ||||
| COST1 | 0.8138 | ||||
| COST2 | 0.8643 | ||||
| COST3 | 0.8610 | ||||
| COST4 | 0.8797 | ||||
| SECU1 | 0.8103 | ||||
| SECU2 | 0.7925 | ||||
| SECU3 | 0.8103 | ||||
| SECU4 | 0.8741 | ||||
| CON1 | 0.8936 | ||||
| CON2 | 0.6952 | ||||
| CON3 | 0.8580 | ||||
| CON4 | 0.8597 | ||||
| REPU1 | 0.8338 | ||||
| REPU2 | 0.7890 | ||||
| REPU4 | 0.7505 | ||||
| REPU4 | 0.7979 | ||||
Nguồn: Kết quả xử lý dữ liệu của nhóm tác giả, (2024)
+ Nghiên cứu sử dụng mô hình hồi quy Binary Logistic để phân tích các nhân tố ảnh hưởng đến việc tuân thủ pháp luật bảo hiểm xã hội của doanh nghiệp. Mô hình có dạng:
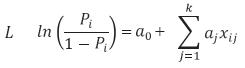
P(Y= 1) = Pi: Xác suất khách hàng quyết định sử dụng thẻ tín dụng nội địa;
P(Y= 0) = 1 - Pi: Xác suất khách hàng quyết định không sử dụng thẻ tín dụng nội địa;
Bên cạnh 05 giả thuyết về các nhân tố ảnh hưởng thì các biến kiểm soát cũng được đưa vào phân tích, mô hình thực nghiệm như sau:
DE = β0 + β1MALE + β2AGE + β3EDU + β4INCOME + β5JOB + β6PUR + β7COST + β8SECU+ β9CON + β10REPU + ui
Kết quả nghiên cứu và thảo luận
- Bảng 2 cho thấy các biến được chia thành 5 nhân tố, hệ số tải nhân tố của tất cả các biến đều > 0,5, điều đó có nghĩa là 20 biến này có ý nghĩa thực tiễn.
- Kết quả phân tích nhân tố khám phá cho thấy chỉ số KMO là 0,736 > 0,5, điều đó chứng tỏ dữ liệu sử dụng để phân tích nhân tố khám phá là hoàn toàn phù hợp (Bảng 3)
- Kết quả phân tích nhân tố khám phá cho thấy chỉ số KMO là 0,736 > 0,5, điều đó chứng tỏ dữ liệu sử dụng để phân tích nhân tố khám phá là hoàn toàn phù hợp (Bảng 3)
Bảng 3. KMO and Bartlett’s Test
| Kaiser-Meyer-Olkin Measure of Sampling Adequacy | KMO = 0.797 |
| Bartlett test of sphericity |
Chi-square = 2349.057 Degrees of freedom = 190 p-value = 0.000 |
Nguồn: Kết quả xử lý dữ liệu của nhóm tác giả, (2024)
- Kết quả kiểm định Barlett là 2349.057 với mức ý nghĩa (p_value) sig = 0.000 < 0.05 (Bảng 3), bác bỏ giả thuyết H0: Các biến quan sát không có tương quan với nhau trong tổng thể, nghĩa là các biến có tương quan với nhau và thỏa mãn các điều kiện của phân tích nhân tố. Nghiên cứu đã thực hiện kiểm định Hosmer- Lemeshow để kiểm tra mức độ phù hợp của mô hình. H0 của kiểm định Hosmer-Lemeshow là không có sự khác biệt giữa giá trị thực tế và dự báo. H1 là có sự khác biệt đáng kể giữa giá trị thực tế và dự báo. Theo kết quả kiểm định chi-square có giá trị 13.06, xác suất là 0.1098, tức là chấp nhận H0; và cho thấy không có sự khác nhau giữa thực tế và kết quả dự báo. Tỷ lệ dự báo đúng của mô hình đạt 76,85%.
Bảng 4. Kết quả ước lượng
| Nhóm yếu tố | Yếu tố | Hệ số | Tác động biên |
| Giới tính (MALE) | Nam/Nữ | -.7660848* | -.1525485* |
| Độ tuổi (AGE) | Tuổi | .0090246 | .0019319 |
| Trình độ học vấn (EDU) | CĐĐH | 1.253157** | .2682684** |
| THPT | 1.002008* | .2206782* | |
| Thu nhập (INCOME) | Thu nhập | .1068049*** | .0228642*** |
| Nghề nghiệp (JOB) | Công nhân viên | 1.088717* | .2410058* |
| Kinh doanh | -.3369887 | -.0709696 | |
| PUR | .1516616 | .0324668 | |
| COST | -.4393158* | -.0940461* | |
| SECU | .5836868** | .1249522** | |
| CON | .440535* | .0943071** | |
| REPU | .0811319 | .0173682 | |
| Constant | -8.323108 |
***, **, *: có ý nghĩa thống kê lần lượt ở mức 1%, 5% và 10%
Nguồn: Kết quả xử lý dữ liệu của nhóm tác giả, (2024)
Từ Bảng 4, hệ số hồi quy cho thấy cả 06 biến độc lập bao gồm: Giới tính; Trình độ học vấn; Thu nhập; Bảo mật (SECU); Tính thuận tiện (CON) và Chi phí (COST) đều tác động đến biến phụ thuộc vì đều có Sig. < 0,1. Trong đó, có 05 nhân tố tác động thuận chiều đến quyết định sử dụng thẻ tín dụng nội địa do hệ số hồi quy Beta có giá trị dương, đó là: Giới tính; Trình độ học vấn; Thu nhập; Bảo mật (SECU) và Tính thuận tiện (CON). Ngược lại, chỉ có nhân tố chi phí sử dụng thẻ (COST) có tác động ngược chiều đến quyết định sử dụng thẻ vì hệ số hồi quy Beta mang giá trị âm.
Kết luận và hàm ý chính sách
Với hơn 900.000 thẻ tín dụng nội địa đang được sử dụng trên quy mô dân số 100 triệu dân, cơ cấu dân số trẻ, thu nhập người dân ngày càng tăng cộng với xu hướng thương mại điện tử, hoạt động kinh tế số đang phát triển mạnh mẽ thì thị trường thẻ tín dụng nội địa còn nhiều tiềm năng để các TCTD khai thác. Tuy nhiên, việc gia tăng thẻ tín dụng nội địa tại thị trường Việt Nam vẫn gặp phải một số khó khăn nhất định, cũng như khó cạnh tranh với thẻ tín dụng quốc tế đã làm cho sản phẩm này chưa phát huy hết thế mạnh. Kết quả nghiên cứu cho thấy Bảo mật (SECU), tính thuận tiện (CON) có ảnh hưởng tích cực, trong khi chi phí (COST) có tác động nghịch chiều đến quyết định lựa chọn sử dụng thẻ tín dụng nội địa của khách hàng cá nhân, một số hàm ý quản trị được đề xuất:
Một là, các TCTD cần đặc biệt lưu tâm, nghiên cứu các quy định để đảm bảo an toàn bảo mật cho hoạt động thanh toán, đặc biệt là Quyết định 2345/QĐ-NHNN về Triển khai các giải pháp an toàn, bảo mật trong thanh toán trực tuyến và thanh toán thẻ ngân hàng để phòng ngừa gian lận, lừa đảo, tăng cường lòng tin của người dùng khi sử dụng các phương tiện điện tử.
Hai là, ngân hàng cần cung cấp các dịch vụ tài chính đa dạng, hiện đại và dễ tiếp cận, đồng thời đảm bảo rằng các dịch vụ này luôn đáng tin cậy và chính xác. Ngân hàng cần chủ động trong việc xử lý khi có sự cố, cam kết lấy khách hàng làm trung tâm và không ngừng quảng bá hình ảnh tốt đẹp của mình thông qua các chiến dịch tiếp thị, sự kiện, cũng như các hoạt động xã hội và môi trường nhằm tăng cường lòng tin và thiện cảm từ phía khách hàng.
Ba là, cần tối ưu hóa chi phí hoạt động điều này bao gồm việc phân bổ nguồn lực hợp lý, cắt giảm những chi phí không cần thiết mà vẫn đảm bảo chất lượng dịch vụ và hoạt động của ngân hàng.
Tiến hành kiểm soát chi phí huy động vốn để quản lý và duy trì chi phí lãi suất tiền gửi ở mức cạnh tranh nhưng vẫn đảm bảo thu hút khách hàng. Bên cạnh đó, thực hiện quản lý rủi ro tín dụng và giảm thiểu chi phí phát sinh từ rủi ro thông qua các biện pháp như kiểm soát chặt chẽ quy trình thẩm định và xét duyệt khoản cấp tín dụng trên thẻ tín dụng nội địa.
Bốn là, ngân hàng sẽ đầu tư vào việc đào tạo và phát triển năng lực cho nhân viên, nhằm đảm bảo họ có thể cung cấp dịch vụ tốt nhất cho khách hàng, ngân hàng cũng sẽ tối ưu hóa quy trình làm việc và chi phí để nâng cao hiệu quả hoạt động. Đổi mới sản phẩm và dịch vụ là một phần không thể thiếu trong chiến lược phát triển, giúp ngân hàng luôn bắt kịp xu hướng và nhu cầu của thị trường./.
TÀI LIỆU THAM KHẢO
Akin, G.G.; A.F. Aysan; and L. Yildiran. 2009. “A Nationwide Survey on Credit Card Usage.” Working Paper, Bogazic*i University, Istanbul.
Akin, G. G., Aysan, A. F., Ozcelik, S., & Yildiran, L. (2012). Credit card satisfaction and financial literacy: Evidence from an emerging market economy. Emerging markets finance and Trade, 48(sup5), 103-115.
Ahmed, Z.U., I. Ismail, M.S. Sohail, I. Tabsh and H. Alias, 2010. Malaysian Consumers’ Credit Card Usage Behaviour. Asia Pacific Journal of Marketing and Logistics, 22 (4): 528-544.
Amin, H. (2013). Factors influencing Malaysian bank customers to choose Islamic credit cards: empirical evidence from the TRA model. Journal ofIslamic Marketing
Bùi Văn Thuỵ và cộng sự. (2021). Các yếu tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng trong giao dịch thương mại điện tử của khách hàng cá nhân tại Vietcombank - Chi nhánh Đông Đồng Nai. Truy cập tại <https://tapchicon- gthuong.vn/cac-yeu-to-anh-huong-den-quyet-dinh-su-dung-the-tin-dung-trong-giao-dich-thuong-mai-dien-tu-cua- khach-hang-ca-nhan-tai-vietcombank-chi-nhanh-dong-dong-nai-84520.htm)>
Braunsberger, K., L.A. Lucas and D. Roach, 2004. The Effectiveness of Credit‐Card Regulation for Vulnerable Consum- ers. Journal of Services Marketing, 18 (5): 358-370.
Choo, S.Y., Lim, H.E. & Nur Azura Sanusi (2005) The Consumer Choice of Islamic-based Credit Card: An Analysis of Bivariate Probit Model, Proceedings of Seminar Ekonomi dan Kewangan (SEKI) 2005, Jabatan Ekonomi Awam & Kewan- gan, Fakulti Ekonomi, Universiti Utara Malaysia, Sintok, ms179-185.
Lin, c. & Nguyen, c. H. (2011). Exploring e-payment adoption in Vietnam and Taiwan. The Journal ofComputerInfor- mation Systems, 51(4), 41-52.
Lưu Phước Vẹn và Lê Thị Kim Chi (2023). Một số nhân tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng của khách hàng cá nhân tại các ngân hàng thương mại trên địa bàn tỉnh An Giang. Từ < https://tapchinganhang.gov.vn/mot-so- nhan-to-anh-huong-den-quyet-dinh-su-dung-the-tin-dung-cua-khach-hang-ca-nhan-tai-cac-ngan-han.htm>
Mohamed, S., Shahdon, N., Sham, R., Omar, N., Zainuddin, A., & Rasi, R. Z. (2016). A Case Study on Factors Influencing Credit Card Usage. Journal of Applied Environmental and Biological Sciences, 6, 38-42.
Scholnick, B., Massoud, N., Saunders, A., Carbo-Valverde, S., & Rodríguez-Fernández, F. (2008). The economics of credit cards, debit cards and ATMs: A survey and some new evidence. Journal of Banking & Finance, 32(8), 1468-1483. doi:10.1016/ j.jbankfin. 2007.05.001


 1000